
Jeżeli mielibyśmy dzisiaj wskazać jedną bramkę płatności, której nie chcielibyśmy ponownie wdrażać w nowym sklepie internetowym, byłby to Autopay. Po kilku konfiguracjach realizowanych dla naszych klientów jest to zdecydowanie najbardziej problematyczny operator płatności, z jakim do tej pory pracowaliśmy.
Nie chodzi przy tym o pojedynczy błąd techniczny, chwilową awarię czy źle skonfigurowaną integrację. Największy problem stanowił dla nas cały proces współpracy: sposób weryfikacji sklepu, liczba wymaganych zmian, komunikacja z obsługą, dodatkowa procedura uruchamiania kart oraz brak konkretnej informacji w sytuacji, gdy operator ostatecznie odmawia dalszej współpracy.
W jednym z ostatnich wdrożeń Autopay najpierw poinformował naszego klienta, że płatności PBL i BLIK zostały aktywowane. Następnie, przy próbie uruchomienia płatności kartowych, otrzymaliśmy szczegółową listę zmian, które miały zostać wykonane przed dalszym procedowaniem wniosku. Wszystkie zostały wdrożone zgodnie z otrzymanymi instrukcjami.
Po ponownej weryfikacji zamiast uruchomienia kart przyszła odmowa. Co więcej, po dalszej wymianie wiadomości Autopay poinformował, że ponowna analiza wykazała konieczność wyłączenia wszystkich metod płatniczych w sklepie, również tych, które wcześniej zostały zaakceptowane. Dodamy tylko, że w tym samym sklepie działają bramki innych firm jak Payu, Przelewy24 czy nawet Paynow bez problemowo.
Z naszej perspektywy trudno wyobrazić sobie mniej przewidywalny sposób wdrażania płatności w sklepie internetowym.
Czym jest Autopay i kto stoi za firmą?
Autopay nie jest niewielkim operatorem, który dopiero zdobywa doświadczenie na rynku płatności. To dawne Blue Media, firma założona w Sopocie w 1999 roku przez Andrzeja Antonia i Konrada Kucharskiego. W sierpniu 2023 roku Blue Media formalnie zmieniło nazwę na Autopay S.A. Firma działa dziś w wielu segmentach związanych z płatnościami i technologią finansową.
Autopay kojarzy się przede wszystkim z płatnościami internetowymi, ale zakres działalności jest znacznie większy. Rozwiązania grupy obejmują również automatyczne płatności za przejazdy autostradami, parkingi, winiety oraz inne usługi związane z mobilnością. Sama aplikacja Autopay powstała między innymi po to, aby automatyzować płatności za płatne odcinki dróg.
Pod koniec 2021 roku do spółki wszedł również londyński fundusz Pollen Street Capital, który nabył mniejszościowy pakiet udziałów. Mamy więc do czynienia z dużą i doświadczoną organizacją działającą w sektorze finansowym, a nie z młodą firmą, której można tłumaczyć niedopracowane procedury brakiem doświadczenia.
Właśnie dlatego poziom komplikacji, z którym spotkaliśmy się podczas wdrażania Autopay, był dla nas tym bardziej zaskakujący.
Na pierwszy rzut oka Autopay wygląda bardzo dobrze
Jeżeli ktoś wybiera bramkę płatności wyłącznie na podstawie tabeli z prowizjami, Autopay może wyglądać atrakcyjnie. W aktualnie publikowanej ofercie pakiet Standard przewiduje prowizję na poziomie 1,19% od wartości transakcji, bez minimalnej opłaty miesięcznej. Dostępny jest również pakiet Starter, w którym Autopay reklamuje 0% prowizji do 5500 zł obrotu, a po przekroczeniu tego poziomu 1,1%, przy minimalnej opłacie miesięcznej 29,99 zł.
Operator deklaruje również obsługę ponad 100 metod płatności, w tym BLIK, Pay-By-Link, karty, raty i płatności odroczone. Obsługa zwrotów i wypłat środków w prezentowanej ofercie kosztuje 0 zł.
Aktualną ofertę Autopay można sprawdzić tutaj.
Na papierze rzeczywiście wygląda to dobrze. I właśnie dlatego naszym zdaniem sam cennik nie powinien decydować o wyborze operatora.
Przykładowo Przelewy24 publikuje obecnie standardową prowizję 1,29% + 0,30 zł za BLIK, przelewy online, karty oraz Apple Pay i Google Pay. Stripe pobiera natomiast za standardowe karty z Europejskiego Obszaru Gospodarczego 1,5% + 1 zł, a za BLIK 1,6% + 1 zł.
Autopay może więc na pierwszy rzut oka wyglądać taniej. Tyle że różnica kilku dziesiątych punktu procentowego przestaje być szczególnie atrakcyjna, jeżeli podczas wdrożenia właściciel sklepu, programista albo agencja tracą godziny na poprawianie dokumentacji, wymianę wiadomości i próby ustalenia, czy operator w ogóle zdecyduje się uruchomić wszystkie metody płatności.
Bramka płatnicza powinna być jednym z tych elementów sklepu, o których po konfiguracji praktycznie się nie myśli. Klient płaci, sklep otrzymuje informację o transakcji, zamówienie zmienia status i sprzedaż działa dalej. Nie powinna zamieniać się w osobny projekt wymagający wielokrotnego kontaktu z operatorem.
Najpierw Autopay zaakceptował BLIK i szybkie przelewy
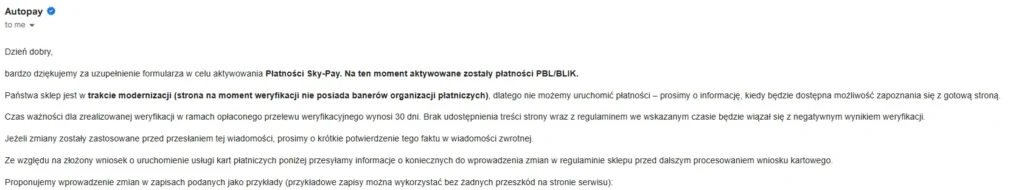
W naszym przypadku początek procesu nie zapowiadał większych problemów. Po pierwszej weryfikacji otrzymaliśmy od Autopay wiadomość z informacją, że płatności PBL i BLIK zostały aktywowane.
„Na ten moment aktywowane zostały płatności PBL/BLIK.”
Następnie rozpoczęła się procedura związana z uruchomieniem kart. Wtedy Autopay przesłał dokładne wytyczne dotyczące zmian, które należało wprowadzić w sklepie przed dalszym procesowaniem wniosku.
Operator oczekiwał między innymi dodania do regulaminu informacji o Autopay S.A., opisania wszystkich dostępnych metod płatności, uzupełnienia zasad dotyczących reklamacji, rękojmi, gwarancji i zwrotów oraz umieszczenia w sklepie wymaganych materiałów i banerów organizacji płatniczych.
Część tych wymagań znajduje się również w oficjalnej dokumentacji Autopay dotyczącej uruchamiania płatności kartowych, więc sam fakt ich istnienia nie jest dla nas zaskoczeniem. Operator płatniczy ma prawo wymagać odpowiednio przygotowanego sklepu i poprawnej dokumentacji.
Problem zaczyna się jednak wtedy, gdy przedsiębiorca wykonuje wszystkie wskazane czynności, a dopiero później dowiaduje się, że operator w ogóle nie chce świadczyć mu usługi.
Wykonaliśmy wszystkie wymagane zmiany. Potem przyszła odmowa
Regulamin został poprawiony zgodnie z otrzymanymi wytycznymi. Dodaliśmy wymagane informacje dotyczące Autopay i metod płatności, uzupełnione zostały zapisy dotyczące reklamacji, zwrotów, rękojmi i gwarancji, a na stronie pojawiły się wymagane oznaczenia.
Następnie poinformowaliśmy Autopay, że sklep jest gotowy do ponownej weryfikacji.
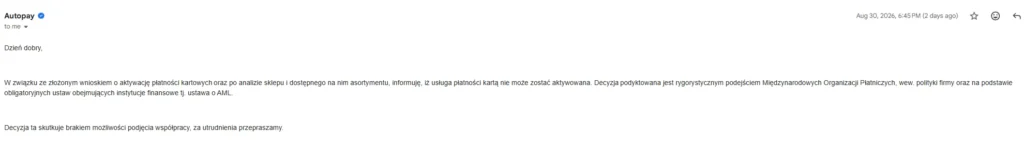
W odpowiedzi otrzymaliśmy informację, że płatności kartowe nie mogą zostać aktywowane. Autopay powołał się ogólnie na podejście międzynarodowych organizacji płatniczych, własną politykę firmy oraz regulacje dotyczące instytucji finansowych, w tym przepisy związane z AML.
Sama odmowa współpracy nie jest czymś, czego operator płatniczy nie może zrobić. Rozumiemy, że firmy z sektora finansowego prowadzą własne procesy oceny ryzyka i nie każdy wniosek musi zostać zaakceptowany.
Nie rozumiemy natomiast kolejności całego procesu. Jeżeli sklep może zostać odrzucony na podstawie ogólnej oceny działalności, naszym zdaniem taka analiza powinna odbyć się możliwie wcześnie, zanim przedsiębiorca zacznie przebudowywać regulamin i pozostałe elementy serwisu zgodnie z instrukcjami operatora.
Najpierw Autopay wskazał nam dokładnie, co mamy zmienić. Zmieniliśmy to. Dopiero potem dowiedzieliśmy się, że współpracy jednak nie będzie.
Obsługa klienta Autopay była dla nas największym rozczarowaniem
Po otrzymaniu odmowy chcieliśmy przede wszystkim dowiedzieć się, co konkretnie było problemem. Nie oczekiwaliśmy ujawnienia algorytmów oceny ryzyka, wewnętrznych procedur AML ani informacji stanowiących tajemnicę przedsiębiorstwa.
Chcieliśmy jedynie wiedzieć, czy problem dotyczył określonego produktu, kategorii produktów, sposobu prowadzenia sprzedaży, danych firmy, historii działalności, wymagań Visa lub Mastercard albo innego obszaru, który moglibyśmy zweryfikować.
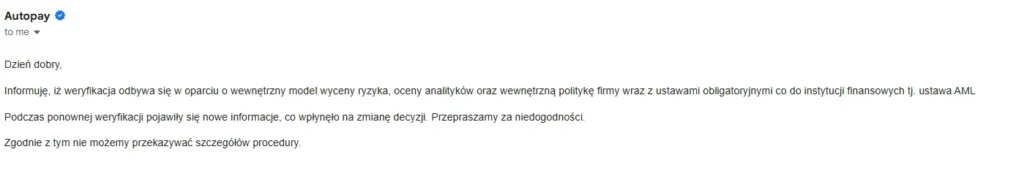
W pierwszej odpowiedzi Autopay powołał się na wewnętrzny model wyceny ryzyka, ocenę analityków, politykę firmy oraz obowiązujące regulacje. Kiedy poprosiliśmy o bardziej konkretną odpowiedź, dowiedzieliśmy się, że podczas ponownej weryfikacji pojawiły się „nowe informacje”, które wpłynęły na zmianę decyzji.
Nie wskazano jednak, czego te nowe informacje dotyczyły.
Po kolejnej wiadomości Autopay przekazał, że nie może potwierdzić ani wykluczyć, czy decyzja pozostawała związana z konkretnym produktem, grupą produktów lub określonym aspektem prowadzonej działalności.
Z naszej perspektywy taka odpowiedź jest praktycznie bezużyteczna. Jeżeli przedsiębiorca nie wie nawet, jakiego obszaru dotyczy problem, nie ma realnej możliwości go usunąć ani zdecydować, czy warto podejmować kolejną próbę weryfikacji.
Nie wiadomo, czy należy usunąć jakiś produkt, zmienić sposób sprzedaży, przedstawić dodatkowy dokument czy po prostu zrezygnować z dalszego kontaktu. Właśnie dlatego obsługę Autopay oceniamy w tym przypadku bardzo źle. Odpowiedzi były formalne, ale nie prowadziły do rozwiązania problemu.
Na końcu Autopay zdecydował o wyłączeniu wszystkich metod płatności
Najbardziej zaskakujące było jednak to, że sprawa nie zakończyła się wyłącznie na odmowie aktywacji kart.
Przypomnijmy, że na początku procesu Autopay potwierdził aktywowanie PBL i BLIK. Można więc było zakładać, że nawet jeżeli dodatkowa weryfikacja kart zakończy się negatywnie, wcześniej zaakceptowane metody pozostaną dostępne.
Tak się nie stało.
Po kolejnej wymianie wiadomości otrzymaliśmy następującą informację:
„Ponowna weryfikacja wykazała konieczność wyłączenia wszystkich metod płatniczych w obrębie Państwa serwisu.”
W praktyce proces wyglądał więc następująco: najpierw część płatności została zaakceptowana, następnie Autopay przekazał listę wymaganych zmian, wszystkie te zmiany wykonaliśmy, później karty zostały odrzucone, a na końcu operator zdecydował o wyłączeniu również wcześniej zaakceptowanych metod.
Z punktu widzenia firmy prowadzącej sklep internetowy jest to skrajnie nieprzewidywalny sposób wdrażania jednego z najważniejszych elementów całej sprzedaży.
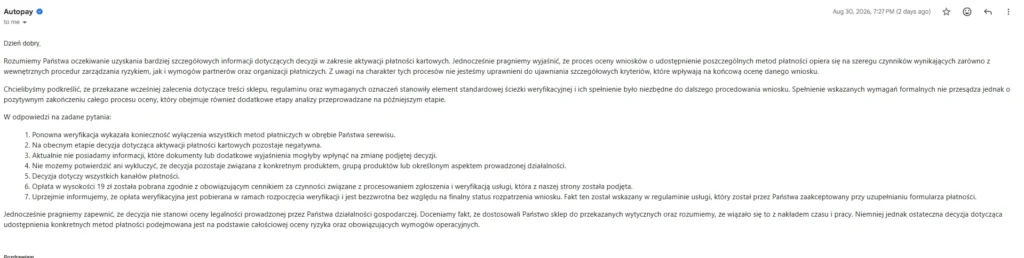
Autopay pobrał 19 zł za weryfikację i opłata nie została zwrócona
Do całego procesu dochodzi jeszcze opłata weryfikacyjna. W naszym przypadku pobrano 19 zł. Po odmowie Autopay poinformował nas, że jest to opłata za czynności związane z procesowaniem zgłoszenia i weryfikacją usługi oraz że zgodnie z regulaminem pozostaje ona bezzwrotna niezależnie od końcowego wyniku.
Nie twierdzimy więc, że była to opłata ukryta albo pobrana bez podstawy. Operator informuje o takim modelu w swoich zasadach.
Kwota 19 zł sama w sobie nie ma większego znaczenia dla prowadzącej działalność firmy. W całej sytuacji irytująca jest raczej zasada: przedsiębiorca przechodzi proces, wykonuje wskazane zmiany, nie otrzymuje usługi i nie dowiaduje się, jaki konkretnie element doprowadził do odmowy, a opłata za weryfikację pozostaje bezzwrotna.
Opinie o Autopay w Google również wyglądają bardzo słabo
Po naszych doświadczeniach sprawdziliśmy również publiczne opinie dotyczące firmy. W momencie przygotowywania tego artykułu profil Autopay Innovation LAB w Google miał ocenę 2,3 na 5 przy 391 opiniach.
Trzeba tutaj zachować uczciwe rozróżnienie. Opinie na tym profilu dotyczą całej firmy i różnych usług Autopay, a nie wyłącznie bramki płatniczej dla sklepów internetowych. Nie można więc traktować każdej negatywnej recenzji jako oceny produktu e-commerce.
Mimo tego wynik 2,3 na 5 przy prawie czterystu ocenach jest bardzo niski jak na firmę świadczącą usługi finansowe na tak dużą skalę. W widocznych recenzjach pojawiają się między innymi zarzuty związane z reklamacjami, pobieraniem opłat i obsługą usług.
Opinie o Autopay w Google można sprawdzić tutaj.
Po naszym własnym doświadczeniu z obsługą klienta trudno powiedzieć, żeby tak niska ocena całkowicie nas zaskoczyła.
Na GoWork również można znaleźć wiele krytycznych wpisów
Pod historyczną nazwą Blue Media firma posiada również profil w serwisie GoWork. Znajduje się tam wiele krytycznych wpisów dotyczących funkcjonowania przedsiębiorstwa.
Nie wykorzystujemy jednak tych komentarzy jako dowodu na jakość samej bramki płatniczej. GoWork jest przede wszystkim serwisem dotyczącym pracodawców, zatrudnienia i rekrutacji, dlatego mieszanie opinii pracowników z oceną produktu finansowego byłoby nierzetelne.
Warto natomiast zauważyć, że również tam wizerunek spółki nie jest jednoznacznie pozytywny.
Profil Blue Media / Autopay w GoWork można zobaczyć tutaj.
Czy niższa prowizja Autopay rekompensuje te problemy?
Naszym zdaniem nie.
Autopay rzeczywiście może wyglądać atrakcyjnie cenowo. Standardowa stawka 1,19% jest niższa od części publicznych cenników konkurencyjnych operatorów. Dla większego sklepu każda różnica w prowizji ma znaczenie i przy odpowiednio wysokim obrocie może przekładać się na realne pieniądze.
Trzeba jednak patrzeć na całkowity koszt rozwiązania, a nie tylko na procent widoczny w tabeli. Jeżeli właściciel firmy, programista albo agencja muszą poświęcić kilka dodatkowych godzin na konfigurację, zmiany dokumentacji i korespondencję z operatorem, oszczędność może bardzo szybko przestać być istotna.
Przy 50 000 zł miesięcznego obrotu różnica wynosząca 0,1 punktu procentowego oznacza około 50 zł. Wystarczy więc jedna lub dwie godziny dodatkowej pracy specjalisty, żeby kilka miesięcy takiej oszczędności zostało skonsumowane przez sam proces wdrożenia.
Przy wysokich obrotach warunki operatorów i tak często negocjuje się indywidualnie. Natomiast dla małego i średniego sklepu znacznie ważniejsze od minimalnie niższej prowizji jest to, aby płatności zostały sprawnie uruchomione i działały w sposób przewidywalny.
Co w Autopay oceniamy pozytywnie?
Żeby ten artykuł nie był jednostronnym wyliczeniem wad, trzeba przyznać, że Autopay ma również mocne strony. Publiczny cennik jest konkurencyjny, operator obsługuje bardzo dużą liczbę metod płatności, posiada gotowe integracje z popularnymi platformami e-commerce i działa na rynku od wielu lat.
Pod względem samej listy funkcji trudno mieć większe zastrzeżenia. Dostępne są BLIK, szybkie przelewy, płatności kartowe, portfele elektroniczne, raty i inne popularne formy płatności.
Największe wady Autopay według naszego doświadczenia
Największą wadą Autopay nie jest dla nas prowizja ani liczba dostępnych metod płatności. Najbardziej negatywnie oceniamy nieprzewidywalność całego procesu. W naszym przypadku sklep najpierw otrzymał zgodę na część metod, później wykonał wszystkie zmiany wymagane przez operatora, następnie otrzymał odmowę dotyczącą kart, a ostatecznie decyzję o wyłączeniu wszystkich płatności.
Drugim bardzo dużym problemem była komunikacja. Rozumiemy, że instytucja finansowa nie może udostępniać wszystkich szczegółów swoich procedur zarządzania ryzykiem. Oczekiwalibyśmy jednak przynajmniej informacji, czy problem dotyczy produktu, branży, modelu sprzedaży, dokumentacji czy innego obszaru, który przedsiębiorca jest w stanie zweryfikować.
W naszym przypadku takiej informacji nie otrzymaliśmy.
Nie podoba nam się również konieczność wykonywania stosunkowo dużej liczby zmian w sklepie przed uzyskaniem ostatecznej decyzji dotyczącej kart. Regulamin, materiały dotyczące płatności i pozostałe informacje zostały zmodyfikowane właśnie dlatego, że Autopay wskazał je jako element dalszej procedury. Po wykonaniu pracy okazało się, że ostateczna decyzja i tak jest negatywna.
Czy Autopay to najgorsza bramka płatności dla firm w 2026 roku?
Nie zamierzamy twierdzić, że Autopay jest obiektywnie najgorszą bramką płatniczą dla każdej firmy w Polsce. Nie mamy podstaw, aby wyciągać taki wniosek na temat doświadczeń wszystkich przedsiębiorców korzystających z tej usługi.
Możemy natomiast powiedzieć bardzo jasno, że spośród bramek płatniczych, które sami wdrażaliśmy dla klientów, Autopay pozostawił zdecydowanie najgorsze wrażenie.
Nie jest to opinia oparta na jednym komentarzu znalezionym w internecie. Wynika z rzeczywistego procesu wdrożeniowego, wykonanych zmian, prowadzonej korespondencji i ostatecznej decyzji operatora.
Problemy techniczne mogą zdarzyć się każdemu. Weryfikacja przedsiębiorcy również jest normalnym elementem usług finansowych. Trudno nam jednak zaakceptować proces, w którym najpierw część usług zostaje uruchomiona, następnie firma otrzymuje listę zmian do wykonania, po ich wdrożeniu dostaje odmowę, a później nie jest w stanie ustalić nawet ogólnej kategorii problemu.
Czy polecamy Autopay do nowego sklepu internetowego?
Na podstawie naszych doświadczeń – NIE.
Jeżeli klient korzysta już z Autopay, płatności działają poprawnie i jest zadowolony z operatora, nie widzimy powodu, aby zmieniać działające rozwiązanie tylko dlatego, że nasze doświadczenie było inne.
Jeżeli jednak tworzymy nowy sklep od początku i możemy swobodnie dobrać operatora, obecnie w pierwszej kolejności analizujemy inne dostępne rozwiązania.
Autopay ma atrakcyjną prowizję, szeroki wybór metod płatności i wieloletnie doświadczenie na rynku. Dla nas nie rekompensuje to jednak jakości procesu, przez który przeszliśmy podczas ostatnich wdrożeń.
Bramka płatnicza ma pomagać firmie przyjmować pieniądze, a nie generować kolejny problem do rozwiązania.
Po naszych dotychczasowych doświadczeniach właśnie dlatego Autopay jest operatorem, którego nie wybralibyśmy dzisiaj jako pierwszej opcji do nowego sklepu internetowego.
Czy Autopay jest tani?
Na tle części publicznych cenników Autopay może wyglądać atrakcyjnie. W aktualnej ofercie Standard operator podaje prowizję 1,19% od wartości transakcji. Przy wyborze bramki warto jednak porównywać nie tylko prowizję, ale również proces aktywacji, obsługę techniczną, dostępne metody płatności oraz warunki konkretnego sklepu.
Czy Autopay może odmówić uruchomienia płatności?
Tak. Operator płatności prowadzi własną weryfikację i ocenę ryzyka. Spełnienie formalnych wymagań dotyczących sklepu nie oznacza automatycznie, że wszystkie metody płatności zostaną zaakceptowane.
Czy Autopay wymaga zmian w regulaminie sklepu?
Przy uruchamianiu określonych metod płatności Autopay może wymagać odpowiednich informacji w regulaminie i na stronie sklepu. W naszym przypadku lista zmian obejmowała między innymi informacje o operatorze płatności, dostępnych kartach, reklamacjach, zwrotach, rękojmi i gwarancji oraz wymagane oznaczenia organizacji płatniczych.
Czy Autopay podaje konkretny powód odmowy?
Nie możemy wypowiadać się za wszystkie przypadki. W naszym wdrożeniu, mimo kilku szczegółowych pytań, nie otrzymaliśmy informacji pozwalającej jednoznacznie ustalić, czy problem wynikał z konkretnego produktu, kategorii produktów lub innego elementu działalności klienta.
Czy wybralibyśmy Autopay ponownie?
Jeżeli decyzja należałaby wyłącznie do nas, obecnie wybralibyśmy do nowego sklepu innego operatora płatności. Jest to nasza ocena wynikająca z doświadczeń przy wdrożeniach, a nie twierdzenie, że każdy przedsiębiorca korzystający z Autopay będzie miał identyczne problemy.


